


Django | App de paiement en 3x
3,41.74K Avis
Caractéristiques de l’application
- Version
- 26.8.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Django apps
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
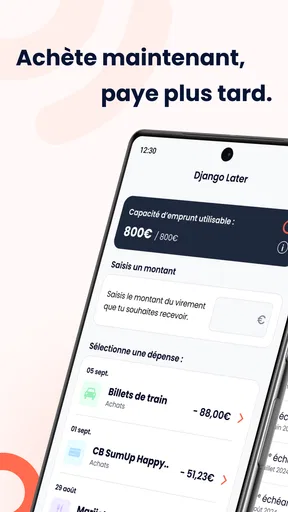
J’ai testé Django comme une application de paiement liée à La Banque Postale, et son intérêt tient surtout à une idée simple : acheter immédiatement puis répartir le règlement en trois échéances. Ce n’est pas une application financière généraliste destinée à remplacer le suivi complet d’un compte bancaire. Je la vois plutôt comme un outil ciblé pour gérer certains achats lorsque payer la totalité en une seule fois arrive au mauvais moment.
Cette nuance est importante. Le paiement fractionné peut rendre une dépense plus facile à absorber, mais il ne la rend pas moins chère ni plus raisonnable. Dans mon expérience, l’application prend tout son sens quand elle sert à organiser une dépense déjà prévue, avec une échéance claire et un budget suffisamment stable. Elle devient beaucoup moins pertinente si l’on s’en sert pour repousser régulièrement des achats que l’on ne pourrait pas assumer autrement.
Le paiement en trois fois, expliqué sans détour
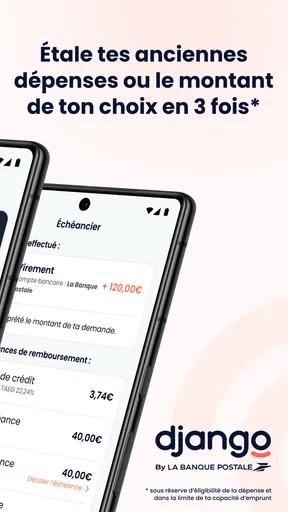
La fonction centrale est donc l’achat immédiat avec paiement fractionné. Au lieu de régler toute la somme au moment de l’achat, le principe consiste à étaler le paiement sur trois échéances. Pour l’utilisateur, l’avantage le plus visible est une pression moindre sur le compte au moment de la commande. Pour bien l’utiliser, il faut toutefois considérer les trois prélèvements comme une seule dépense répartie dans le temps, et non comme trois achats indépendants.
Je trouve cette approche plus facile à comprendre qu’un crédit renouvelable, parce que la durée est courte et le nombre d’échéances est défini dès le départ. Cela ne supprime pas la nécessité de lire les conditions affichées au moment du paiement. Selon l’achat et le parcours proposé, les modalités peuvent avoir une importance concrète : montant de chaque échéance, calendrier, éventuels frais et conséquences d’un paiement refusé sont des éléments à vérifier avant de confirmer.
L’application est développée par Django apps et se situe dans la catégorie des applications financières. Elle est gratuite au téléchargement, avec une classification PEGI 3, ce qui la rend accessible sur le plan de l’âge indiqué par la boutique. Cette classification ne doit pas être confondue avec une recommandation financière : un adulte reste responsable de vérifier que le fractionnement correspond réellement à sa situation.
La note moyenne affichée est de 3,4 sur 5, avec environ 3 400 évaluations. Je la lis comme le signe d’une expérience utile pour une partie des utilisateurs, mais pas totalement uniforme. Pour une application de paiement, cela me pousse à être particulièrement attentif à la clarté du parcours, à la compréhension des échéances et à la manière dont l’utilisateur peut suivre ce qu’il doit encore régler.
Ce que cela change au moment d’un achat
Le bénéfice réel n’est pas de “gagner” de l’argent. Il consiste à transformer un paiement unique en une série de sorties prévues. Cette différence peut aider lorsqu’une dépense nécessaire tombe juste avant une rentrée d’argent, ou lorsqu’un achat important doit être effectué sans vider immédiatement le compte. En revanche, si le budget mensuel est déjà serré, trois petites échéances peuvent devenir plus difficiles à gérer qu’un paiement unique clairement identifié.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Je conseille donc de raisonner à l’envers avant d’utiliser Django : additionner mentalement les paiements déjà prévus, puis ajouter la nouvelle échéance à venir. Si cette somme reste confortable, le service peut être pratique. Si elle oblige à repousser des factures, à utiliser un découvert ou à multiplier les paiements fractionnés, l’application ne résout pas le problème ; elle le déplace.
Comment le parcours se vit en pratique
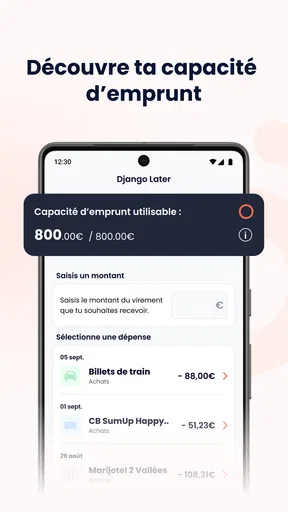
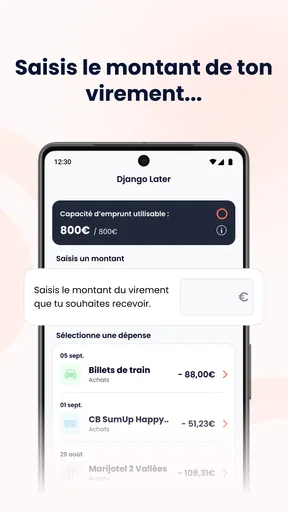
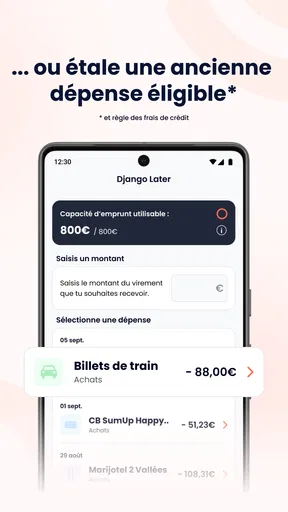
Le fonctionnement est pensé autour de l’acte d’achat, pas autour d’un tableau financier complet. On ouvre l’application ou on suit le parcours associé au paiement, puis on examine la proposition de règlement en trois fois avant de valider. Le point essentiel est de ne pas cliquer trop vite : l’utilisateur doit regarder le montant demandé immédiatement, les sommes restantes et les dates prévues.
Dans un usage quotidien, cette vérification prend une valeur particulière lorsque plusieurs achats sont répartis sur le même mois. Un paiement fractionné paraît léger isolément, mais deux ou trois plans commencés à quelques jours d’intervalle peuvent produire un calendrier beaucoup plus lourd. Mon conseil est de noter chaque engagement dans l’agenda ou dans l’outil de budget que vous utilisez déjà, au lieu de compter uniquement sur votre mémoire.
La version actuelle indiquée pour l’application est la 26.8.0, et elle fonctionne à partir d’Android 7.0. Cela couvre encore de nombreux appareils, mais les personnes qui utilisent un téléphone ancien doivent tout de même vérifier la compatibilité de leur appareil avant de prévoir un achat. La présence de l’application sur un téléphone compatible ne garantit pas, à elle seule, que chaque transaction sera acceptée : le parcours de paiement dépend aussi de la situation et des conditions présentées lors de l’opération.
J’apprécie surtout la possibilité de traiter le fractionnement comme une décision ponctuelle. Je ne l’ouvrirais pas chaque semaine pour chercher quoi acheter. Je l’utiliserais au moment où une dépense précise se présente, en gardant une trace du montant total et de la prochaine échéance. Cette discipline réduit le risque de transformer un outil de gestion de trésorerie en habitude de consommation.
Le détail à surveiller avant de confirmer
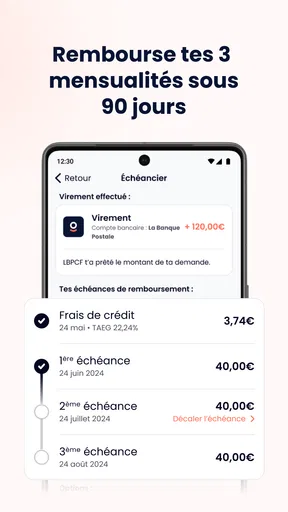
Le premier détail à surveiller est le calendrier, pas seulement le montant affiché aujourd’hui. Une mensualité abordable peut tomber à un moment déjà chargé, par exemple juste après un loyer, une facture d’énergie ou une assurance. Avant de valider, je regarderais donc la date de chaque prélèvement et je vérifierais que le compte utilisé sera suffisamment approvisionné à ces moments-là.
Le deuxième point concerne les retours et les annulations. Lorsqu’un achat est payé en plusieurs fois, un retour de produit ou une commande annulée peut demander de comprendre comment les échéances déjà passées et celles qui restent sont traitées. Je conserverais la confirmation de l’achat et je suivrais l’évolution du remboursement plutôt que de supposer que tout se remet automatiquement en ordre le même jour.
Le troisième conseil est de ne pas confondre gratuité de l’application et gratuité de chaque opération. Django est proposée gratuitement, mais l’utilisateur doit lire les conditions affichées pour le paiement choisi. C’est une distinction simple, mais elle évite de prendre une décision uniquement parce que l’application elle-même ne coûte rien à installer.
Le scénario où Django m’a semblé le plus utile
Le meilleur cas d’usage est, à mes yeux, une dépense planifiée et nécessaire dont le montant est supportable, mais dont le paiement complet arrive à un moment peu pratique. Imaginez un équipement domestique qui doit être remplacé rapidement. Vous connaissez déjà le montant, vous avez prévu les fonds sur les semaines suivantes et vous vérifiez que les trois échéances ne chevauchent pas d’autres engagements importants. Dans ce contexte, le fractionnement apporte de la souplesse sans obliger à improviser.
La même logique peut s’appliquer à une dépense ponctuelle liée à la rentrée, à un déplacement prévu ou à un remplacement matériel. Je ne présenterais pas cette solution comme un moyen de rendre un achat urgent automatiquement raisonnable. Elle est intéressante lorsque l’achat est justifié indépendamment du fractionnement et que celui-ci améliore seulement le calendrier de paiement.
Un scénario moins favorable serait l’achat impulsif effectué parce que la première somme semble faible. C’est précisément là que le paiement en trois fois peut brouiller la perception du prix. Pour éviter ce piège, je recommande de regarder d’abord le total de l’achat, puis de vérifier la capacité à payer les trois échéances. Si vous ne seriez pas prêt à acheter en paiement comptant, demandez-vous pourquoi le fractionnement change votre décision.
Pour une famille, l’application peut aussi être utile si une seule personne centralise les dépenses et tient un suivi clair. Sans cette organisation, chacun peut croire que les échéances sont modestes, alors que plusieurs paiements se cumulent sur le même compte. Dans ce cas, un simple tableau partagé ou une note datée vaut mieux qu’une estimation approximative.
Une méthode simple pour éviter les mauvaises surprises
Avant chaque opération, je suivrais quatre étapes. D’abord, je noterais le prix total. Ensuite, je regarderais la première somme à régler et les deux suivantes. Puis je comparerais les dates avec les revenus et les dépenses fixes. Enfin, je conserverais la confirmation jusqu’à la fin du paiement. Cette méthode paraît basique, mais elle répond au principal risque du paiement fractionné : oublier un engagement parce qu’il ne ressemble pas à une facture unique.
Je conseille aussi de ne pas démarrer plusieurs fractionnements le même jour sans les additionner. Le téléphone peut présenter chaque achat séparément, alors que votre compte bancaire, lui, ne distingue pas l’intention derrière les prélèvements. Le bon indicateur est donc la somme de toutes les échéances attendues pendant la période, pas le montant le plus visible sur une seule commande.
Les compromis face aux solutions habituelles
Par rapport au paiement comptant, Django offre davantage de souplesse immédiate, mais moins de simplicité à long terme. Avec un paiement unique, la dépense est terminée et le suivi est direct. Avec trois échéances, il faut conserver une attention pendant plusieurs semaines. Pour un achat peu élevé, cette gestion supplémentaire peut ne pas valoir le bénéfice obtenu.
Par rapport à une carte bancaire classique, le paiement fractionné apporte une structure claire, mais il ne remplace pas les fonctions habituelles d’une banque. Je ne l’utiliserais pas comme outil principal pour analyser mes revenus, catégoriser toutes mes dépenses ou construire un budget annuel. Une application bancaire complète reste mieux adaptée à cette vision d’ensemble, tandis que Django se concentre sur le calendrier d’un achat fractionné.
Par rapport à un crédit plus long, trois échéances limitent la durée de l’engagement, ce qui peut être rassurant. En contrepartie, les paiements restent rapprochés. Une solution plus longue peut sembler plus confortable chaque mois, mais elle prolonge l’obligation et peut coûter davantage selon ses conditions. Django convient donc plutôt à une dépense que l’on peut absorber rapidement, pas à un achat qui dépasse durablement ses moyens.
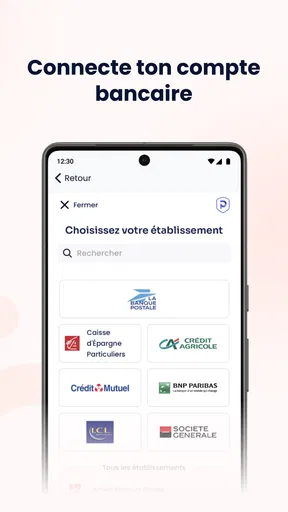
Le lien avec La Banque Postale peut également compter pour le public visé. Les personnes qui utilisent déjà cet environnement peuvent trouver le parcours plus naturel qu’avec un service totalement séparé. À l’inverse, si vous cherchez une solution indépendante de votre banque ou un outil de comparaison entre plusieurs moyens de financement, une autre application financière pourra mieux correspondre à vos habitudes.
La note de 3,4 montre aussi qu’il ne faut pas attendre une expérience parfaite pour chaque profil. Les difficultés peuvent être particulièrement gênantes dans une application de paiement, car un blocage ou une incompréhension arrive au moment où l’achat doit être finalisé. Je garderais donc une solution de paiement alternative à portée de main, surtout pour un achat urgent, et je vérifierais toujours que la transaction a bien été confirmée avant de fermer le parcours.
Quand je choisirais une autre option
Je choisirais le paiement comptant si la somme est déjà disponible et si je veux éviter toute échéance future. Je préférerais une application bancaire classique si mon objectif principal est de suivre l’ensemble de mes finances, et non un achat particulier. Enfin, je regarderais une solution de financement différente si la dépense est trop importante pour être remboursée confortablement en trois fois.
Je déconseille aussi Django aux personnes qui ont tendance à oublier les prélèvements ou qui consultent rarement leur compte. Le fractionnement demande peu d’effort au départ, mais il nécessite un minimum de suivi ensuite. Ce n’est pas une faiblesse propre à une interface : c’est la conséquence directe du choix de répartir un paiement dans le temps.
À qui l’application apporte le plus
Django s’adresse surtout à quelqu’un qui veut étaler un achat précis, comprend le montant total et dispose d’un budget prévisible pour les échéances à venir. Elle peut convenir aux utilisateurs de La Banque Postale qui recherchent un parcours intégré à leur manière habituelle de payer. Son intérêt est plus limité pour une personne qui cherche une gestion complète de son argent ou un outil de comparaison de crédits.
Le nombre d’installations dépasse 100 000, et l’application compte environ 1 700 avis écrits. Cela donne une idée de son adoption, sans remplacer votre propre vérification du parcours sur votre appareil. Comme elle est gratuite et classée PEGI 3, l’essai est facile à envisager, mais je ne commencerais pas par un achat important : je prendrais d’abord le temps de comprendre l’écran de paiement et le calendrier proposé.
Mon conseil le plus concret est de l’utiliser comme un outil de planification, jamais comme une permission de dépasser son budget. Avant de valider, posez-vous trois questions : le produit est-il réellement nécessaire, le total est-il acceptable, et les trois échéances restent-elles confortables après les dépenses fixes ? Si les réponses sont positives, le paiement fractionné peut apporter une vraie souplesse.
Après l’achat, je surveillerais les échéances jusqu’à la dernière, même si la première opération s’est déroulée sans difficulté. Je vérifierais aussi le compte utilisé et je conserverais les informations de confirmation en cas de retour ou de problème. Ce sont de petites habitudes, mais elles rendent l’outil nettement plus sûr au quotidien.
Au final, mon avis est favorable mais mesuré. Django est pertinente pour lisser ponctuellement une dépense connue, notamment lorsque trois paiements rapprochés sont plus faciles à gérer qu’un règlement immédiat. Elle ne remplace ni une banque complète ni une méthode de budget, et elle ne doit pas servir à masquer un manque de moyens. Pour le bon utilisateur, sa force est sa spécialisation : acheter maintenant, répartir le paiement, puis suivre sérieusement ce qui reste à régler.
Avantages
- Paiement fractionné pratique pour mieux gérer les achats importants.
- Processus d’inscription rapide depuis un smartphone compatible.
- Échéancier affiché clairement avant la validation de la commande.
- Solution intégrée chez plusieurs commerçants partenaires.
- Notifications utiles pour suivre les prochaines échéances.
Inconvénients
- L’acceptation dépend de l’éligibilité et peut varier selon chaque achat.
- Des frais peuvent s’appliquer en cas de retard ou d’échéance impayée.
- Le paiement en trois fois peut encourager des dépenses excessives.
- La disponibilité des commerçants partenaires reste limitée selon le pays.
- Certaines fonctionnalités nécessitent une connexion Internet stable.
FAQ sur Django | App de paiement en 3x
Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement qui permet de régler certains achats en trois échéances, afin d’étaler la dépense dans le temps. Après avoir sélectionné l’option Django chez un commerçant partenaire, l’application vérifie votre éligibilité et présente le calendrier des prélèvements. Le montant, les dates et les éventuels frais doivent être consultés avant la validation.
Qui peut utiliser Django pour payer en trois fois ?
L’accès au paiement en trois fois dépend généralement de plusieurs critères : âge minimum, résidence dans une zone prise en charge, moyen de paiement valide et validation du profil par Django. Tous les utilisateurs ne sont donc pas automatiquement éligibles. L’acceptation peut également varier selon le montant de l’achat, le commerçant et les contrôles effectués au moment de la commande.
Le paiement en 3 fois avec Django comporte-t-il des frais ou des intérêts ?
Les conditions financières peuvent varier selon le commerçant, le montant de l’achat et l’offre proposée. Certaines transactions peuvent être sans frais, tandis que d’autres peuvent inclure des coûts supplémentaires ou des conditions particulières. Avant de confirmer, vérifiez attentivement le montant total à rembourser, le détail de chaque échéance et les éventuels frais affichés dans l’application.
Que se passe-t-il si une échéance Django est refusée ou si je ne peux pas payer ?
Si un prélèvement échoue, Django peut tenter de représenter le paiement ou vous demander de mettre à jour votre moyen de paiement. Des frais, restrictions ou conséquences supplémentaires peuvent s’appliquer selon les conditions du service. Il est préférable de contacter rapidement l’assistance depuis l’application et de vérifier vos informations bancaires afin d’éviter une situation de retard.
Django est-elle une application sûre pour mes données et mes paiements ?
Comme pour tout service financier, il est important de télécharger Django depuis une boutique officielle et de consulter ses autorisations ainsi que sa politique de confidentialité. L’application peut demander des informations nécessaires à la vérification de l’identité, au traitement des paiements et à la prévention de la fraude. Utilisez un mot de passe solide et ne communiquez jamais vos codes de sécurité.


